
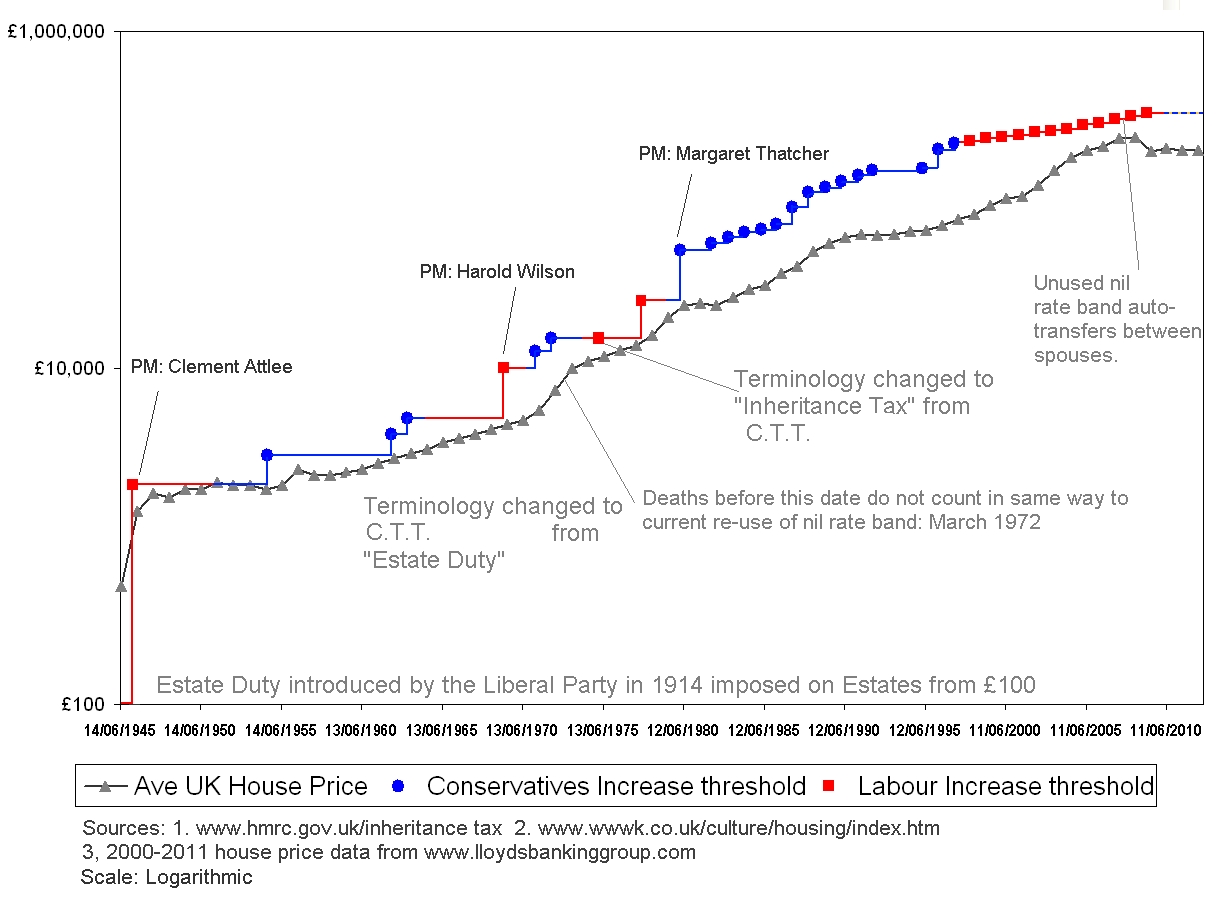
Pocos impuestos provocan tanta preocupación —o tanto malentendido— como el Impuesto de Sucesiones (Inheritance Tax o IHT). Se teme ampliamente pero se paga con relativa poca frecuencia, ya que los generosos umbrales y exenciones significan que la mayoría de los patrimonios se sitúan por debajo del punto en el que este se aplica. Sin embargo, las normas premian la planificación, y el coste de no entenderlas puede ser significativo para las familias. Esta guía explica los conceptos básicos: los umbrales que pueden transmitirse libres de impuestos, cómo se tratan las donaciones y las reducciones y exenciones comunes que determinan si se debe algo o no. Esta es información general, no es asesoramiento financiero.
Qué es el Impuesto de Sucesiones
El Impuesto de Sucesiones es un impuesto sobre el patrimonio —los bienes, el dinero y las posesiones— de una persona fallecida, que se aplica sobre el valor que supere los umbrales exentos de impuestos disponibles. Se calcula sobre el valor total de lo que una persona deja, tras deducir las deudas y ciertas exenciones.
La idea clave es que existe un umbral: por debajo de este, no se debe pagar el Impuesto de Sucesiones; por encima, se puede aplicar el impuesto sobre el exceso. Por tanto, si un patrimonio debe pagar algo o no, depende de su valor en relación con los umbrales y las reducciones aplicables. Muchos patrimonios no pagan nada porque se encuentran dentro de los límites permitidos; otros solo pagan por la parte que los supera.
El Impuesto de Sucesiones también puede aplicarse en algunas circunstancias a ciertas donaciones realizadas antes del fallecimiento y a algunos fideicomisos (trusts), razón por la cual es mejor considerarlo como un impuesto sobre la transferencia de la riqueza, y no simplemente sobre lo que se deja en el momento de la muerte.
El Impuesto de Sucesiones se teme más de lo que se experimenta. Los umbrales significan que muchos patrimonios no deben nada, pero la diferencia entre un plan cuidadoso y ninguno puede ser sustancial para quienes sí deben.
Los tramos exentos (nil-rate bands)
La deducción central es el nil-rate band: la cantidad de un patrimonio sobre la cual el tipo impositivo es cero. Hasta este umbral, el patrimonio se transmite libre de Impuesto de Sucesiones. Solo el valor que lo supere es potencialmente imponible.

También existe, en muchos casos, un tramo exento adicional por residencia (additional residence nil-rate band). Esta deducción extra puede aplicarse cuando la vivienda principal de una persona se transmite a descendientes directos —hijos, nietos, etc.—, aumentando efectivamente el umbral para las familias que transmiten una vivienda. Tiene sus propias condiciones y puede reducirse para patrimonios muy elevados.
Dos características marcan una diferencia real para las parejas:
- Las transferencias entre cónyuges o parejas de hecho están generalmente exentas. Dejarlo todo a un marido, mujer o pareja de hecho suele no atraer ningún Impuesto de Sucesiones.
- La deducción no utilizada puede pasar al superviviente. Si uno de los miembros de la pareja no utiliza todo su tramo exento, la parte no utilizada puede transferirse habitualmente al otro, de modo que el patrimonio del cónyuge superviviente puede beneficiarse de una deducción combinada.
Las cifras exactas de los tramos exentos las establece el gobierno y han sido fijadas o modificadas en diversas ocasiones, por lo que los umbrales actuales deben consultarse en GOV.UK en lugar de asumirse. La planificación de lo que sucederá con su patrimonio va de la mano con una planificación más amplia para la etapa tardía de la vida, como las pensiones, que a su vez pueden tratarse de forma diferente a efectos fiscales.
Cómo se tratan las donaciones
Las donaciones realizadas durante su vida son una de las partes más complejas —y más útiles— del Impuesto de Sucesiones. La regla principal que mucha gente recuerda a medias es la regla de los siete años.
A grandes rasgos:
- Algunas donaciones están inmediatamente exentas (se detallan más adelante).
- Otras donaciones, a menudo llamadas transferencias potencialmente exentas, quedan fuera de su patrimonio si usted vive siete años después de haberlas realizado.
- Si fallece dentro de los siete años posteriores a la realización de dicha donación, esta puede contarse como parte de su patrimonio, aunque la reducción por plazo (taper relief) puede disminuir el impuesto sobre las donaciones realizadas entre tres y siete años antes del fallecimiento.
Por esto, las donaciones en vida son una herramienta de planificación común, pero deben ser genuinas; donar activos de los que uno sigue beneficiándose (una "donación con reserva") puede no funcionar como se pretende. Las reglas son detalladas y es fácil equivocarse, por lo que para cualquier cuestión significativa es aconsejable buscar asesoramiento. Mantener registros claros de las donaciones también es sensato, como parte del mismo enfoque organizado que hay detrás de hacer un presupuesto y de mantener un buen registro financiero en general.
Reducciones y exenciones comunes
Más allá de los tramos exentos, varias exenciones y reducciones pueden disminuir o eliminar el Impuesto de Sucesiones. Los ejemplos comunes incluyen:
| Reducción o exención | Lo que cubre a grandes rasgos |
|---|---|
| Exención para cónyuge o pareja de hecho | Las transferencias entre ellos están generalmente exentas |
| Exención de donación anual | Una cantidad establecida que puede donar cada año libre de IHT |
| Pequeñas donaciones y regalos de boda | Ciertos regalos pequeños están exentos |
| Donaciones a organizaciones benéficas | Las donaciones a organizaciones benéficas cualificadas están exentas y pueden reducir el tipo sobre el resto |
| Reducción por negocios y agricultura | Puede reducir el valor de activos empresariales o agrícolas cualificados |
| Donaciones con ingresos ordinarios | Las donaciones regulares con ingresos excedentes pueden estar exentas |
La exención anual le permite donar una cierta cantidad cada año fiscal sin que cuente para su patrimonio, y existen exenciones específicas para regalos de boda y pequeños regalos a diferentes personas. Las donaciones benéficas son doblemente útiles: las donaciones a organizaciones benéficas están exentas, y dejar una parte lo suficientemente grande a una entidad benéfica puede reducir el tipo de Impuesto de Sucesiones sobre el resto del patrimonio. Las reducciones por negocios y agricultura pueden reducir significativamente el valor imponible de los activos cualificados, lo cual es importante para empresas familiares y explotaciones agrícolas. Cada reducción tiene condiciones, por lo que el detalle importa y, de nuevo, GOV.UK es la fuente oficial.
Planificación, pago y ayuda
El Impuesto de Sucesiones premia la previsión. Los pasos sensatos y legítimos que la gente toma incluyen la elaboración de un testamento válido para que el patrimonio se transmita según lo previsto, el uso de las exenciones de donaciones anuales, el dejar activos a un cónyuge o pareja de hecho y considerar las donaciones benéficas. Para patrimonios más grandes o complejos —aquellos que involucran empresas, fideicomisos o propiedades en el extranjero— el asesoramiento profesional de un abogado o asesor fiscal merece la inversión.
Cuando alguien fallece, los albaceas son responsables de valorar el patrimonio, informarlo y pagar cualquier Impuesto de Sucesiones debido, a menudo antes de que se pueda conceder plenamente la testamentaría (probate). El proceso tiene plazos y formularios, todos establecidos en GOV.UK. Para obtener orientación gratuita e imparcial sobre los conceptos básicos y sobre qué hacer cuando alguien fallece, MoneyHelper (del Money and Pensions Service) es un buen punto de partida, y los principios se conectan con la construcción de una resiliencia financiera a largo plazo para su familia.
Conclusión
El Impuesto de Sucesiones se aplica solo a los patrimonios que superan los umbrales disponibles, razón por la cual muchas familias no pagan nada, pero las reglas premian a quienes las comprenden. El tramo exento, y una deducción adicional por residencia en algunos casos, pueden transmitirse libres de impuestos; las transferencias entre cónyuges o parejas de hecho están generalmente exentas y la deducción no utilizada es transferible; y las donaciones realizadas más de siete años antes del fallecimiento suelen quedar fuera del patrimonio. Debido a que las cifras y las reducciones cambian, confíe en GOV.UK, haga un uso completo de las exenciones, redacte un testamento y busque asesoramiento profesional para cualquier asunto sustancial.
Frequently asked questions
What is Inheritance Tax?
Inheritance Tax is a tax on the estate, the property, money and possessions, of someone who has died, charged on the value above the available tax-free thresholds. Whether any is due depends on the estate's value and the reliefs that apply. This is general information, not financial advice.
What is the nil-rate band?
The nil-rate band is the threshold below which no Inheritance Tax is charged. An additional residence nil-rate band may apply when a main home is passed to direct descendants. The figures are set by the government and should be checked on GOV.UK.
Do gifts count for Inheritance Tax?
Some gifts can fall outside your estate if you live for seven years after making them, while others are immediately exempt. Gifts made within seven years of death may be counted, sometimes with tapering. The rules are detailed, so check GOV.UK or take advice.
Are there exemptions between spouses?
Yes. Transfers between spouses or civil partners are generally exempt from Inheritance Tax, and any unused nil-rate band can usually be transferred to the surviving partner, effectively combining their allowances.



Join in — free. Comments on Daily Junction are for members, so real names stay rare and bots stay out.
One field. We email you a 6-digit code — no password needed. Your comment is kept while you do it.
Under 13? You’ll need a parent’s OK first — it takes them one click.