
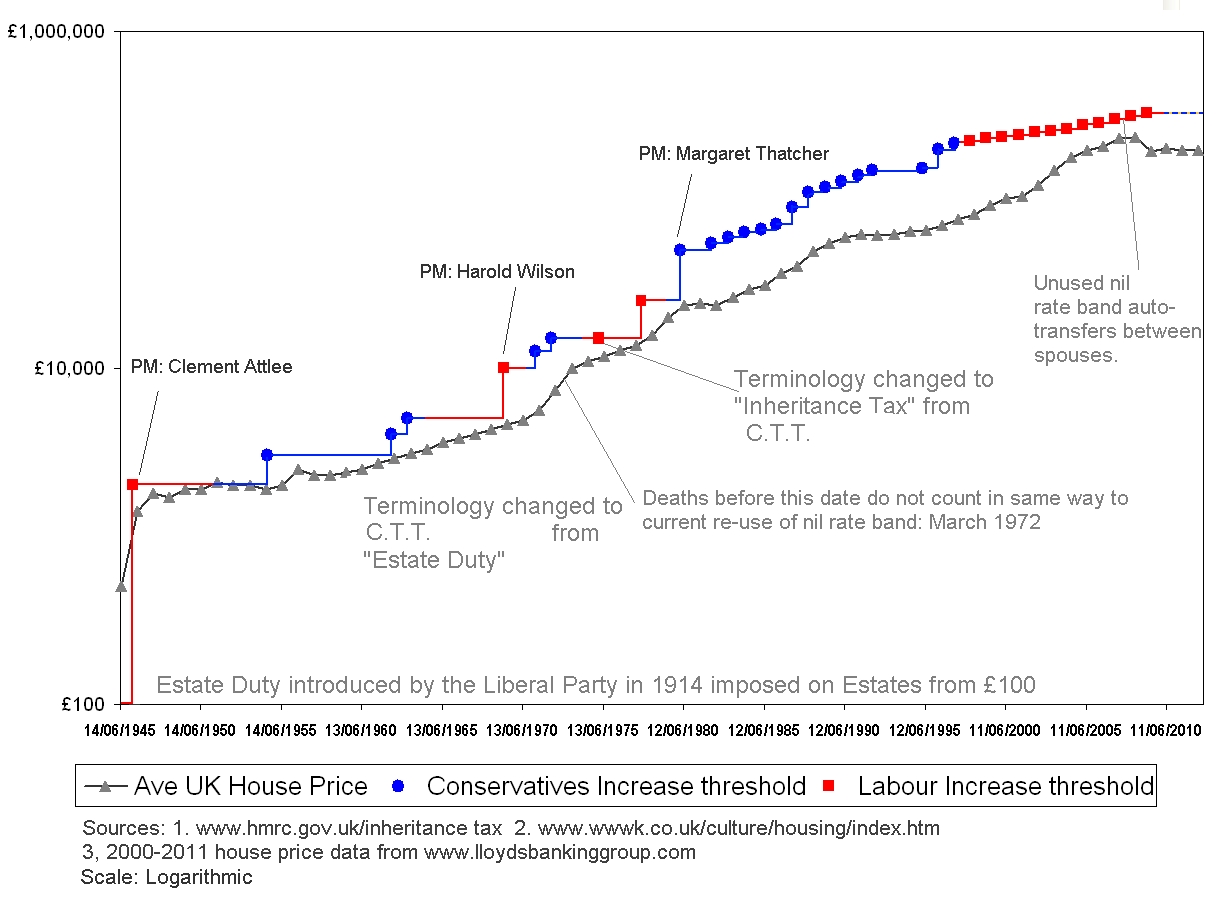
Durante décadas, el impuesto de sucesiones se descartó como un problema exclusivo de los ricos. Esa cómoda suposición se está desmoronando rápidamente. Con los límites exentos (nil-rate bands) congelados hasta al menos 2030, los precios de la vivienda todavía elevados en gran parte de Gran Bretaña, y las reformas integrales tanto para las pensiones como para las exenciones agrícolas ya confirmadas por ley, un impuesto que antes afectaba a menos de una de cada veinte herencias ahora amenaza con alcanzar de forma significativa la riqueza de las familias de clase media. Si tiene una vivienda, una pensión de aportación definida o una participación en una empresa familiar, los cambios en el impuesto de sucesiones que entrarán en vigor en 2025 y 2026 afectarán casi con toda seguridad a sus planes.
La trampa de los límites congelados
El límite exento estándar del impuesto de sucesiones —la cantidad que puede dejar antes de que la HMRC se lleve 40 peniques por cada libra— se ha mantenido en 325.000 £ desde 2009. El gobierno confirmó en el Presupuesto de Otoño de 2024 que esta congelación continuará hasta al menos 2030. En términos de efectivo, ese límite apenas se ha movido durante más de dos décadas. En términos reales, tras la inflación, se ha desplomado.
El límite exento por residencia, introducido en 2017 para ayudar a las familias a transmitir la vivienda familiar, añade hasta 175.000 £ por persona cuando la residencia principal se deja a descendientes directos. Una pareja casada puede combinar ambas exenciones, proporcionando un techo teórico de 1 millón de libras antes de que se aplique el impuesto. Pero ese techo disminuye bruscamente para patrimonios superiores a 2 millones de libras, bajando 1 £ por cada 2 £ por encima de esa cifra. Las parejas con patrimonio inmobiliario y ahorros significativos se encuentran cada vez más cerca del límite —o ya por encima de él— de forma incómoda.
Las propias cifras de recaudación de la HMRC cuentan la historia con claridad. El impuesto de sucesiones recaudado en el año fiscal 2024-25 alcanzó un máximo histórico, y la Oficina de Responsabilidad Presupuestaria proyecta un crecimiento continuo de la recaudación, ya que la apreciación de los precios de la vivienda, los límites congelados y el envejecimiento de la población se combinan para empujar a más familias al grupo de contribuyentes. El impuesto ya no es una preocupación de nicho para la aristocracia terrateniente; se está acercando a ser un problema doméstico generalizado.
Pensiones: el cambio más significativo en una generación
La reforma más trascendental anunciada en el Presupuesto de octubre de 2024 —y la que genera mayor alarma entre los planificadores financieros— se refiere a las pensiones. A partir de abril de 2027, los fondos no utilizados mantenidos en planes de pensiones de aportación definida entrarán por primera vez en el ámbito del impuesto de sucesiones.
Hasta ahora, las pensiones disfrutaban de una posición privilegiada fuera del patrimonio imponible. Los ahorradores podían acumular fondos de pensiones sustanciales, gastar sus otros activos y dejar la pensión a los beneficiarios prácticamente libre de impuestos de sucesiones. El cobro de la pensión (pension drawdown) se había convertido en una herramienta de planificación patrimonial casi estándar recomendada para cualquiera con ahorros materiales. Esa era está terminando.

Bajo las nuevas reglas, un fondo de pensiones no utilizado al momento del fallecimiento formará parte del patrimonio del difunto y estará sujeto al cargo estándar del 40 por ciento sobre los importes que superen los límites exentos disponibles. Peor aún, cuando el beneficiario reciba ingresos de la pensión heredada, también se aplicará el impuesto sobre la renta, lo que crea la perspectiva de una tasa impositiva combinada efectiva que supera el 60 por ciento sobre la riqueza de la pensión heredada para los contribuyentes con tipos impositivos elevados. Es, por un margen considerable, el cambio estructural más significativo en la herencia de pensiones en la memoria reciente.
Cualquier persona que haya diseñado su estrategia financiera en torno a la preservación de la pensión necesita revisar esos planes con urgencia. Los formularios de expresión de deseos (expression-of-wish), los acuerdos de fideicomiso, las pólizas de vida entera y la secuenciación del cobro de activos requieren una nueva consideración. Comparar los productos disponibles y sus términos en todo el mercado es un primer paso importante; servicios independientes como QuidCompare permiten a los consumidores sopesar los productos financieros lado a lado antes de comprometerse con cualquier asesor o proveedor.
Exenciones por propiedades agrícolas y empresariales: agricultores y emprendedores en la primera línea
Las exenciones por propiedades agrícolas y por propiedades empresariales han ofrecido durante mucho tiempo una exención ilimitada del impuesto de sucesiones para tierras agrícolas calificadas y activos de empresas comerciales. Para las granjas familiares y las empresas privadas, esta protección no era un vacío legal, sino una necesidad estructural; sin ella, el fallecimiento del propietario principal podría forzar la venta de los mismos activos de los que depende el negocio.
A partir de abril de 2026, ambas exenciones se limitarán. La combinación de las exenciones por propiedades agrícolas y empresariales se limitará a 1 millón de libras por individuo, y los activos por encima de ese nivel calificarán para la exención de solo un 50 por ciento, lo que efectivamente atrae un tipo impositivo del 20 por ciento en lugar del 40 por ciento estándar, pero sigue siendo un cambio drástico respecto a la posición anterior de exención total.
La Unión Nacional de Agricultores (National Farmers Union) y numerosos organismos agrícolas presentaron una oposición sostenida al cambio tras su anuncio, señalando que las valoraciones de las tierras pueden situar incluso a una granja de trabajo modesta muy por encima de 1 millón de libras. El gobierno sostuvo que la gran mayoría de los patrimonios no se verían afectados, una afirmación que muchos abogados y contables rurales han impugnado enérgicamente. Independientemente de la opinión que se tenga sobre los méritos de la política, la implicación práctica es clara: las familias agricultoras y los propietarios de negocios que aún no han revisado su planificación de sucesión se están quedando sin tiempo.
Qué puede hacer ahora
Los cambios son sustanciales, pero no están exentos de soluciones. La planificación patrimonial, realizada correctamente y revisada con regularidad, sigue siendo eficaz. Vale la pena examinar varias estrategias con un asesor cualificado:
Donaciones. Los activos donados más de siete años antes del fallecimiento quedan totalmente fuera del patrimonio bajo las reglas de transferencias potencialmente exentas. Las donaciones realizadas en los últimos siete años se reducen gradualmente. El uso de la exención anual de donación de 3.000 libras cada año, junto con las donaciones provenientes de ingresos excedentes normales (que están inmediatamente exentas y son ilimitadas en valor), puede reducir significativamente la exposición con el tiempo.
Fideicomisos (Trusts). Colocar activos en un fideicomiso adecuado puede eliminarlos del patrimonio imponible, aunque las reglas son complejas y el asesoramiento profesional es innegociable. Los fideicomisos discrecionales, los fideicomisos de préstamo y los fideicomisos de donación con descuento sirven para diferentes objetivos.
Seguros de vida. Una póliza de vida entera redactada en un fideicomiso no reduce la factura del impuesto de sucesiones, pero garantiza que haya fondos líquidos disponibles para cubrirla sin obligar a los beneficiarios a vender propiedades o activos empresariales.
Secuenciación de pensiones. Con las pensiones ahora dentro del patrimonio a partir de 2027, el argumento para utilizar los ahorros de la pensión durante la jubilación —en lugar de gastar activos que no son pensiones y dejar la pensión intacta— se ha fortalecido considerablemente para muchas personas. Su estrategia de cobro puede necesitar un replanteamiento.
Planificación empresarial y agrícola. Los propietarios de granjas y empresas comerciales deben modelar el impacto de las exenciones limitadas en sus valores de activos específicos y considerar estructuras de asociación, transferencias en vida o reestructuración empresarial mucho antes de cualquier transferencia de propiedad.
El hilo conductor de todos estos consejos es la urgencia. Los plazos de abril de 2026 y abril de 2027 no son abstracciones distantes. Están a la vuelta de la esquina, y cuanto más complejo sea un patrimonio, más tiempo requiere la implementación de una planificación efectiva. El impuesto de sucesiones de Gran Bretaña está cambiando de formas que afectarán a muchas más familias de lo que sugieren las cifras oficiales del gobierno. El momento de actuar es ahora.
Frequently asked questions
What is the current inheritance tax threshold in the UK?
The standard nil-rate band is £325,000 per person and has been frozen at that level since 2009. Married couples and civil partners can combine their allowances, potentially shielding up to £650,000. If a main residence is passed to direct descendants, an additional residence nil-rate band of up to £175,000 per person may also apply, bringing the combined couple's threshold to £1 million in eligible cases.
Will my pension be subject to inheritance tax after April 2027?
Under rules announced in the Autumn Budget 2024, most unused defined-contribution pension funds will be brought within the scope of inheritance tax from April 2027. Beneficiaries may also face income tax on withdrawals, creating a potential double tax charge. It is strongly advisable to review any expression-of-wish forms and speak to a financial adviser before the rules take effect.
Are there legitimate ways to reduce an inheritance tax bill?
Yes. Options include making regular gifts out of surplus income (which fall outside the estate immediately), using the annual £3,000 gift exemption, placing assets into trust, taking out a whole-of-life insurance policy written in trust to cover the liability, and maximising use of the residence nil-rate band. Given the complexity of the new rules, professional advice from a regulated financial planner or solicitor is essential.
Sources
- Inheritance Tax: thresholds, rates and who pays — GOV.UK
- Autumn Budget 2024: changes to inheritance tax — HMRC policy paper
- Inheritance tax receipts hit record high — Office for Budget Responsibility
- Agricultural property relief reform — NFU response
- Pension inheritance tax changes explained — Money Saving Expert



Join in — free. Comments on Daily Junction are for members, so real names stay rare and bots stay out.
One field. We email you a 6-digit code — no password needed. Your comment is kept while you do it.
Under 13? You’ll need a parent’s OK first — it takes them one click.