
Coste de la testamentaría en el Reino Unido 2026: Honorarios de abogados, impuesto de sucesiones y lo que realmente pagan los albaceas
La testamentaría —el proceso legal para administrar el patrimonio de una persona fallecida— es algo que la mayoría de la gente encuentra solo una o dos veces en la vida, y generalmente en un momento de duelo cuando la complejidad financiera es lo último con lo que quieren lidiar. Los costes varían desde una tasa judicial de 300 £ para una solicitud gestionada por cuenta propia en un patrimonio sencillo hasta decenas de miles de libras en honorarios de abogados para un patrimonio complejo con obligaciones de impuestos de sucesiones y múltiples beneficiarios.
Esta guía explica cuáles son los costes de la testamentaría, cuáles son las alternativas y cuándo se necesita ayuda profesional y cuándo no.
Lo que realmente cuesta la testamentaría
La siguiente tabla muestra el coste típico de la testamentaría para patrimonios de diferentes tamaños y complejidades en Inglaterra y Gales en 2026.
| Elemento de coste | Patrimonio sencillo (DIY) | Patrimonio sencillo (honorarios fijos de abogado) | Patrimonio medio (£500k) | Patrimonio complejo (£1m+) |
|---|---|---|---|---|
| Tasa de solicitud de testamentaría | £300 | £300 | £300 | £300 |
| Copias oficiales adicionales (£1.50 cada una) | £4.50 (3 copias) | £4.50 | £7.50 | £15 |
| Honorarios del abogado (administración del patrimonio) | £0 | £1,500–£2,500 | £7,500–£15,000 | £20,000–£50,000+ |
| Asesoramiento sobre impuestos de sucesiones (si es necesario) | £0 | Incluido | £1,000–£3,000 | £3,000–£10,000 |
| Tasas de tasación (propiedad, bienes muebles) | £0 | £0 | £500–£1,500 | £1,000–£5,000 |
| Total | ~£305 | £1,800–£2,800 | £9,300–£19,800 | £24,300–£65,000+ |
La tasa de solicitud de testamentaría en Inglaterra y Gales es de 300 £ fijos para patrimonios valorados por encima de 5.000 £. No hay tasa para patrimonios inferiores a 5.000 £. Escocia e Irlanda del Norte tienen sistemas de testamentaría separados con estructuras de tasas diferentes: confirmation en Escocia y grant of probate en Irlanda del Norte.
Impuesto de sucesiones: La factura más grande
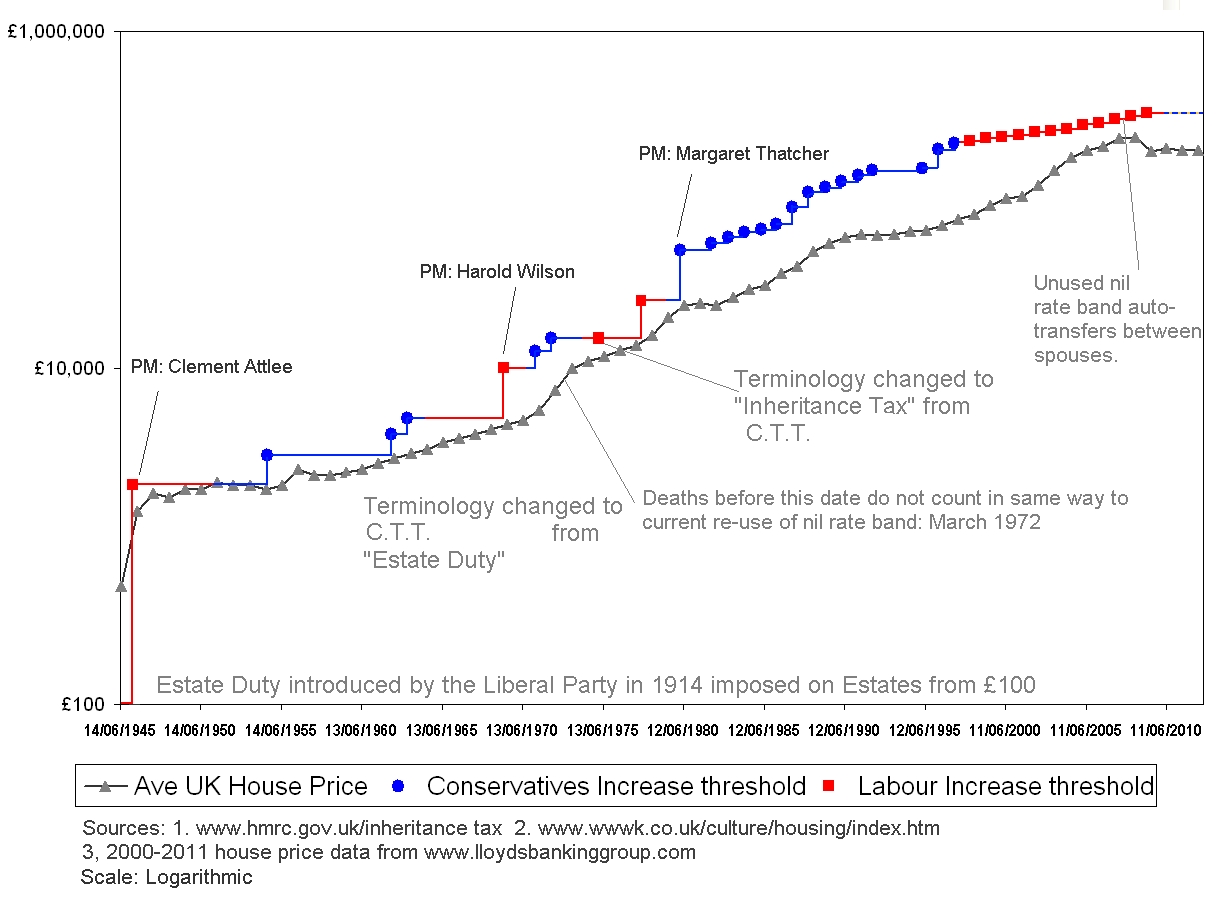
Para muchos patrimonios, el impuesto de sucesiones (IHT) es un coste mucho mayor que las propias tasas de testamentaría. El IHT se aplica con un 40% sobre el valor de un patrimonio que supere los tramos exentos disponibles. Los umbrales clave en 2026–27 son:
| Tramo exento (Nil-rate band) | Cantidad | Se aplica a |
|---|---|---|
| Tramo exento estándar | £325,000 | Todos los patrimonios |
| Tramo exento por residencia | £175,000 | Patrimonios donde una vivienda pasa a descendientes directos (hijos, nietos) |
| Máximo combinado (individual) | £500,000 | Disponible si la vivienda pasa a descendientes directos |
| Máximo combinado (matrimonio / pareja de hecho) | £1,000,000 | Transferible entre cónyuges |
El tramo exento por residencia disminuye gradualmente para patrimonios superiores a 2 millones de libras, reduciéndose en 1 £ por cada 2 £ por encima del umbral. Los patrimonios superiores a 2,35 millones de libras pierden el tramo exento por residencia por completo.

Crucialmente, el IHT debe pagarse antes de que se conceda la testamentaría, normalmente antes de que termine el sexto mes después del fallecimiento. Los albaceas que no pueden acceder a los fondos del patrimonio para pagar el impuesto pueden pedir a los bancos, sociedades de crédito hipotecario o plataformas de inversión que liberen los fondos directamente a HMRC, pero esto requiere la cooperación de las instituciones financieras y puede causar retrasos.
Cuándo puede hacer la testamentaría usted mismo
La testamentaría por cuenta propia es factible cuando:
- El patrimonio está por debajo del umbral del IHT, o el cálculo del IHT es sencillo.
- Los activos son sencillos: una propiedad, algunas cuentas bancarias, algunos ISAs o inversiones, quizás un coche.
- No hay fideicomisos (trusts), activos empresariales, propiedades extranjeras o reclamaciones por exenciones agrícolas o de propiedades comerciales.
- El testamento es claro y no es impugnado, y los beneficiarios cooperan.
- No hay negocios en curso que liquidar o pasivos complejos que resolver.
El HM Courts & Tribunals Service ofrece un sistema de solicitud de testamentaría en línea, y el servicio "Tell Us Once" de GOV.UK notifica el fallecimiento a múltiples departamentos gubernamentales en un solo paso. La línea de ayuda y las notas de orientación del registro de testamentaría son realmente útiles para casos sencillos.
Cuándo necesita un abogado
La ayuda profesional es aconsejable —y a menudo esencial— cuando:
- El patrimonio es lo suficientemente grande como para atraer el impuesto de sucesiones y necesita calcular la obligación, reclamar exenciones y negociar con HMRC.
- El patrimonio incluye fideicomisos, activos empresariales, propiedades extranjeras o activos mantenidos en estructuras complejas.
- El testamento no es claro, es impugnado o excluye a un dependiente que puede tener una reclamación bajo la Ley de Herencia (Provisión para la Familia y los Dependientes) de 1975.
- Hay disputas entre beneficiarios, o un beneficiario es también el albacea y existe un conflicto de intereses.
- El difunto estaba domiciliado fuera del Reino Unido o era propietario de propiedades en el extranjero, lo que crea problemas fiscales y legales transfronterizos.
Los honorarios de los abogados por trabajos de testamentaría se cobran típicamente de una de tres maneras: un porcentaje del valor del patrimonio (1,5–5% más IVA), una tarifa por hora (£200–£500 por hora para un socio o asociado sénior en una firma regional), o una tarifa fija por un trabajo definido. Siempre pida un presupuesto por escrito antes de contratar a un abogado y aclare si la tarifa cubre la administración completa del patrimonio o solo la concesión de la testamentaría.
Servicios de testamentaría de tarifa fija y alternativas en línea
El crecimiento de los servicios de testamentaría de tarifa fija —ofrecidos por firmas especializadas y algunos abogados de calle principal— ha hecho que la ayuda profesional sea más accesible para patrimonios de rango medio. Un servicio típico de testamentaría de tarifa fija para un patrimonio sencillo con una propiedad e IHT que calcular cuesta entre £1,500–£3,500 más IVA y gastos, y cubre los formularios de IHT, la solicitud de testamentaría, la recaudación de activos, el pago de deudas, la preparación de las cuentas del patrimonio y la distribución a los beneficiarios.
Los bancos y las sociedades de crédito hipotecario también ofrecen servicios de "albacea y fiduciario", donde la institución actúa como albacea por una tarifa. Estos suelen ser más caros que un abogado —a menudo entre el 3% y el 5% del valor del patrimonio más una comisión de gestión anual— y generalmente no se recomiendan a menos que realmente no haya ningún familiar o amigo dispuesto y capaz de actuar.
El problema del flujo de caja
El requisito de pagar el impuesto de sucesiones antes de que se conceda la testamentaría crea un problema práctico: el albacea necesita pagar una factura fiscal potencialmente grande pero no puede acceder a los activos del difunto hasta que se conceda la testamentaría, y la testamentaría no puede concederse hasta que se pague el impuesto. Esta circularidad se resuelve mediante:
- Esquemas de pago directo: la mayoría de los bancos y sociedades de crédito hipotecario liberarán los fondos directamente a HMRC para los pagos de IHT tras la presentación del certificado de defunción y el número de referencia del IHT. Esta es la solución más común.
- Préstamo del albacea: un albacea puede contratar un préstamo a corto plazo (a veces llamado "préstamo de testamentaría" o "adelanto de herencia") para pagar el impuesto, reembolsándolo una vez concedida la testamentaría. Los tipos de interés son altos —típicamente del 10–20% TAE— y esto debería ser el último recurso.
- Pago en plazos: el IHT sobre ciertos activos, incluidas propiedades y algunos activos empresariales, puede pagarse en diez plazos anuales, aunque se cobran intereses sobre el saldo pendiente.
La testamentaría es un proceso que recompensa la organización. Cuanto más completos estén los registros financieros del difunto, más fácil será la tarea del albacea. Si se le nombra albacea en el testamento de alguien, preguntarle —mientras está vivo— dónde se guardan sus activos, si tiene un archivo de documentos financieros y quién es su abogado y su contador le ahorrará semanas de trabajo de detective y potencialmente miles de libras en honorarios profesionales más adelante.
Frequently asked questions
How much does probate cost in 2026?
The probate application fee is £300 for estates valued above £5,000. If you handle the estate yourself — completing the inheritance-tax forms, applying for probate, collecting assets, paying debts and distributing to beneficiaries — that may be your only cost. If you instruct a solicitor, fees vary: a fixed-fee probate service for a simple estate costs £600–£2,500, while full estate administration by a solicitor typically costs 1.5–5% of the estate value plus VAT. On a £500,000 estate, that is £7,500–£25,000 plus VAT.
Do I need a solicitor for probate?
Not necessarily. If the estate is straightforward — a property, some bank accounts, a few investments, no business assets or foreign property, no disputes among beneficiaries, and inheritance tax is either not due or simple to calculate — you can handle probate yourself. HM Courts & Tribunals Service provides an online application process and guidance. Complex estates — those with trusts, business assets, foreign property, agricultural or business-property relief claims, or disputes — almost always require professional help.
When does inheritance tax need to be paid?
Inheritance tax must be paid by the end of the sixth month after the person's death. Critically, it must be paid before the probate registry will issue the grant of probate — which means the executor must find the cash to pay the tax bill before they can access the deceased's assets. Banks and building societies will often release funds directly to HMRC for inheritance tax payments, which can ease the cash-flow problem. Interest is charged on late payments at the HMRC late-payment rate (currently 7.5%).



Join in — free. Comments on Daily Junction are for members, so real names stay rare and bots stay out.
One field. We email you a 6-digit code — no password needed. Your comment is kept while you do it.
Under 13? You’ll need a parent’s OK first — it takes them one click.