

Inestabilidad en Oriente Medio: El impacto directo en los costes empresariales del Reino Unido
Cada vez que un petrolero es desviado, una refinería se ve amenazada o una zona de conflicto se expande en Oriente Medio, las repercusiones llegan a las calles y a las plantas de producción británicas con una rapidez inquietante. La región ha sido durante mucho tiempo la falla a lo largo de la cual se estremecen los mercados mundiales de energía y, en los últimos años, los temblores han sido tanto más frecuentes como más costosos para las empresas del Reino Unido que intentan planificar a futuro.
La pregunta ya no es si el riesgo geopolítico en Oriente Medio afecta a los costes empresariales nacionales. Claramente lo hace. La pregunta más apremiante es qué tan profunda es esa exposición y si las empresas británicas están adecuadamente preparadas para lo que podría ser un periodo prolongado de inestabilidad.
Costes energéticos: El mecanismo de transmisión más rápido
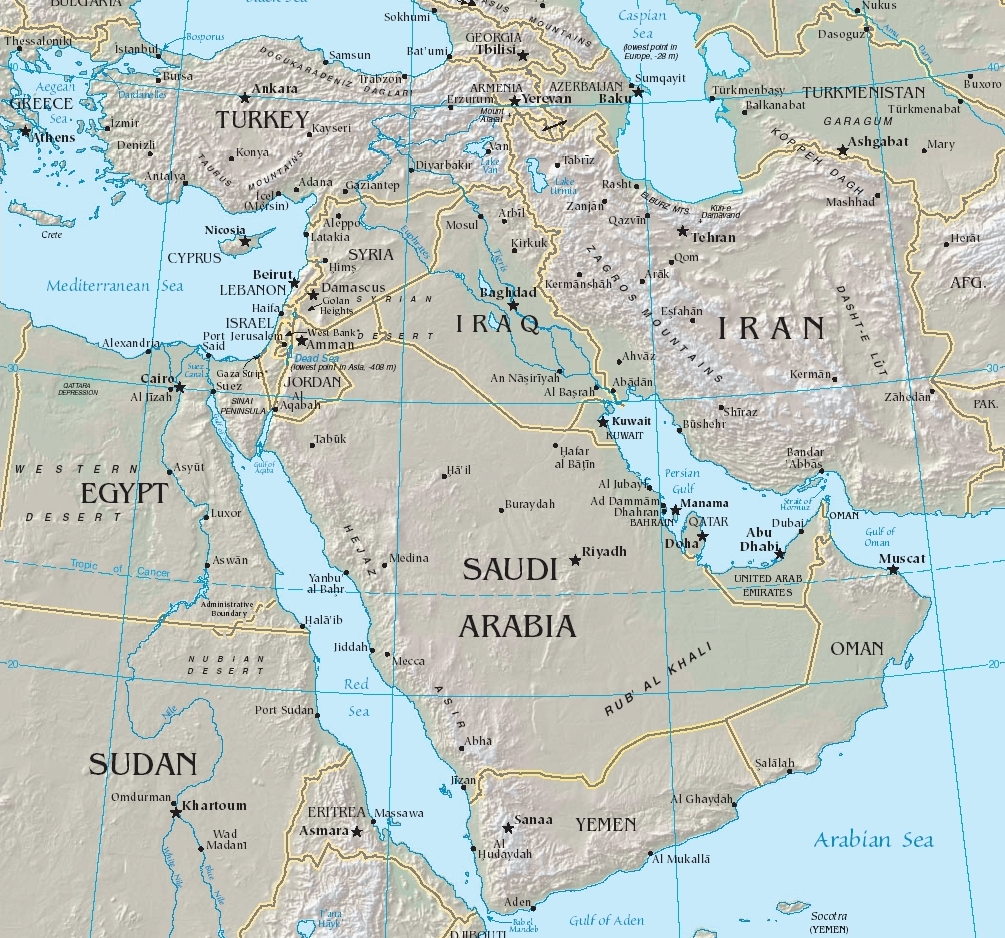
Los mercados de petróleo y gas reaccionan a la incertidumbre geopolítica más rápido que casi cualquier otra materia prima. Cuando un conflicto amenaza la capacidad de producción en el Golfo, o cuando las confrontaciones navales interrumpen el paso por el Estrecho de Ormuz —por el cual pasa aproximadamente una quinta parte del suministro mundial de petróleo—, los precios mayoristas suben en cuestión de horas. Esa señal se desplaza rápidamente a través de la cadena de suministro.
Para las empresas del Reino Unido, los efectos inmediatos se sienten en las gasolineras y en las facturas de energía. El transporte por carretera, una de las arterias de la economía nacional, experimentó un aumento de los costes de combustible hasta niveles récord durante las fases más agudas de las recientes tensiones en Oriente Medio. Las pequeñas empresas de mensajería y los transportistas independientes, que operan con márgenes mínimos, tuvieron poco margen para absorber esos incrementos antes de trasladarlos a los clientes.
Los usuarios de energía industrial se enfrentaron a presiones comparables. Los fabricantes que utilizan procesos de alto consumo energético —cerámica, vidrio, procesamiento de alimentos, metales— vieron cómo su base de costes cambiaba de forma impredecible de un trimestre a otro, convirtiendo la fijación de precios para los clientes en un ejercicio casi imposible. Diversos organismos comerciales han señalado que la incapacidad de fijar precios con confianza es tan perjudicial como los propios aumentos de costes, ya que paraliza las decisiones de inversión.
El Banco de Inglaterra ha identificado consistentemente la volatilidad de los precios de la energía, gran parte de ella importada a través de los mercados mundiales de petróleo, como un factor complicador en su gestión de la inflación. Cuando los costes de la energía nacional se mantienen elevados, el efecto dominó en los precios al consumo más amplios mantiene los tipos de interés más altos durante más tiempo, lo que supone un coste que toda empresa británica que recurra al préstamo para invertir debe absorber.
El desvío del Mar Rojo y lo que le está costando a los importadores
Si la energía fue el mecanismo de transmisión de costes más inmediato, la interrupción del transporte marítimo en el Mar Rojo ha demostrado ser la más disruptiva estructuralmente para las cadenas de suministro del Reino Unido. Desde que los ataques hutíes contra el transporte comercial se intensificaron a finales de 2023, la mayoría de los buques portacontenedores que normalmente transitarían por el Canal de Suez se han desviado por el Cabo de Buena Esperanza. El desvío añade aproximadamente entre diez y catorce días a los tiempos de tránsito y ha elevado las tarifas de flete en rutas clave a niveles no vistos desde los cuellos de botella de la era de la pandemia en 2021 y 2022.
Para los importadores británicos de productos fabricados en Asia —electrónica, textiles, muebles, componentes de automoción—, las consecuencias prácticas han sido significativas. Los plazos de entrega más largos requieren niveles de stock más altos para evitar el desabastecimiento, lo que inmoviliza el capital de trabajo. Las tarifas de flete más altas comprimen márgenes minoristas que ya eran estrechos. Y la incertidumbre sobre cuándo llegarán las mercancías dificulta considerablemente la planificación promocional y las estrategias de abastecimiento estacional.
Las empresas más pequeñas se han visto proporcionalmente más afectadas. Un gran minorista puede negociar tarifas de flete y repartir los costes logísticos fijos entre volúmenes enormes. Un importador independiente de artículos para el hogar que pide un contenedor de mercancías de Vietnam no puede. El coste fijo de un contrato de flete significativamente más caro recae sobre una base de ingresos mucho menor.
Una investigación parlamentaria publicada en 2024 señaló que la interrupción en el Mar Rojo añadió un estimado de entre el 15 y el 20 por ciento a los costes de envío en las rutas afectadas, con algunas categorías de carga especializada experimentando aumentos más pronunciados. Para las empresas que solo se habían recuperado recientemente de sus márgenes tras el aumento de fletes post-pandemia, la renovada presión llegó en el peor momento posible.
Exposición cambiaria y el coste de la incertidumbre
La inestabilidad en Oriente Medio no solo afecta a los costes denominados en libras esterlinas. También mueve los mercados de divisas de formas que agravan los costes de importación. El dólar estadounidense, en el que se fijan la mayoría de los contratos de materias primas y fletes, suele fortalecerse durante los periodos de estrés geopolítico a medida que los inversores buscan refugio seguro. Un dólar más fuerte significa una libra más débil en términos relativos, lo que eleva el coste en esterlinas de las importaciones denominadas en dólares, independientemente de lo que esté haciendo el precio de la materia prima subyacente.
Las empresas británicas que compran materias primas con precios en dólares —desde productos agrícolas hasta metales industriales— han descubierto que los movimientos del tipo de cambio han añadido una segunda capa de presión de costes sobre la interrupción de la oferta. Aquellas que no cuentan con acuerdos de cobertura han tenido poca protección.
El efecto compuesto es lo que hace que este periodo sea realmente difícil para la planificación empresarial en el Reino Unido. Los mayores costes energéticos, los mayores costes de flete y un tipo de cambio desfavorable no son variables independientes; tienden a moverse en la misma dirección al mismo tiempo cuando el estrés geopolítico se intensifica. Una empresa que presupuesta el aumento de uno de estos factores puede gestionarlo. Cuando los tres se mueven simultáneamente, el impacto en el flujo de caja puede ser grave y rápido.
Cómo están respondiendo las empresas del Reino Unido
La resiliencia, en términos prácticos, ha tomado varias formas. Algunas empresas han invertido en la diversificación de la cadena de suministro, calificando a proveedores alternativos en países fuera de la influencia directa de la zona de conflicto. Otras han acelerado el cambio hacia el abastecimiento nacional o europeo cuando es viable, aceptando costes unitarios más altos a cambio de plazos de entrega más cortos y predecibles.
En el aspecto de la financiación, muchas firmas han recurrido al crédito empresarial a corto plazo para cerrar la brecha entre los picos inesperados de costes y la capacidad de ajustar los precios o las operaciones en consecuencia. Prestamistas como Credicorp, que se especializan en préstamos comerciales a corto plazo en el Reino Unido sin requerir una garantía personal, han visto un aumento en la demanda de propietarios de negocios que gestionan precisamente este tipo de presiones agudas de flujo de caja de origen externo. La capacidad de acceder rápidamente al capital de trabajo, sin poner en riesgo los activos personales, se ha convertido en una parte significativa de cómo las empresas más pequeñas superan choques geopolíticos que anteriormente habrían estado fuera de su horizonte de planificación financiera.
Las empresas más grandes también han revisado sus estrategias de adquisición de energía, alejándose de los contratos totalmente variables siempre que ha sido posible y buscando acuerdos de tipo fijo para reducir la exposición a los picos de precios a corto plazo.
Ninguna de estas respuestas elimina la exposición subyacente. La importancia de Oriente Medio para el suministro mundial de energía y las rutas de navegación significa que la inestabilidad allí continuará repercutiendo en los costes empresariales del Reino Unido mientras el entorno geopolítico siga siendo tenso. Lo que las empresas pueden controlar es qué tan preparadas están para absorber y responder a esos choques cuando lleguen.
La evidencia de los últimos años es que llegan con más frecuencia de lo que nadie desearía, y de forma más costosa de lo que la mayoría de los presupuestos anticipaban.
Frequently asked questions
How does Middle East instability affect UK petrol and energy prices?
The Middle East accounts for a substantial share of global oil and gas production. When conflict disrupts supply routes or threatens output, wholesale energy prices rise on global markets, feeding directly into UK pump prices, utility bills, and transport costs within weeks.
Which UK industries are most exposed to Middle East supply chain disruption?
Manufacturing, retail, food and drink importers, and logistics firms face the greatest exposure. Many rely on goods shipped through the Red Sea and Suez Canal, routes that have seen dramatic disruption since late 2023, forcing longer diversions around the Cape of Good Hope.
What can small UK businesses do to manage rising costs linked to geopolitical risk?
Options include locking in forward contracts for energy and currency, diversifying suppliers, reviewing pricing strategies, and securing flexible short-term finance to smooth cash flow during periods of acute cost pressure.
Sources
- Red Sea shipping disruption: impacts on trade and supply chains — UK Parliament POST
- Oil price volatility and the UK economy — Bank of England
- CPI inflation data — Office for National Statistics
- Global supply chain pressures index — Federal Reserve Bank of New York
- UK trade in goods statistics — HMRC



Join in — free. Comments on Daily Junction are for members, so real names stay rare and bots stay out.
One field. We email you a 6-digit code — no password needed. Your comment is kept while you do it.
Under 13? You’ll need a parent’s OK first — it takes them one click.